משכנתאות משכנתאות | תחרות בין הבנקים
מזרחי טפחות מאבד נתח במשכנתאות: מה התחרות בין הבנקים נותנת ללווים
השוק צמח ב-12% בתשעה חודשים, מזרחי ב-2.2% בלבד. הנתח שלו במשכנתאות החדשות ירד לכ-35.5%. מה אומרים פערי הריבית בין הבנקים, ואיך מנצלים את התחרות במשא ומתן
בכתבה · 6 פרקים
שוק המשכנתאות בישראל גדל ב-12% בתשעת החודשים הראשונים של 2026 והגיע ל-88.3 מיליארד ש"ח, אבל מזרחי טפחות, הבנק הגדול בתחום, צמח באותה תקופה ב-2.2% בלבד. לפי חישוב גס שפורסם בביזפורטל, הנתח שלו במשכנתאות החדשות ירד לכ-35.5%, לעומת כ-39% שנה קודם. עבור לווים, הנתון הזה חשוב יותר ממה שנראה: כשהבנק המוביל מאבד נתח, והבנקים האחרים מגדילים את חלקם, יש ללווה יותר כוח במשא ומתן. מי שמשווה הצעות, ולא חותם בבנק הראשון שנכנס אליו, יכול לחסוך עשרות אלפי שקלים לאורך חיי ההלוואה.
המספרים: השוק רץ, מזרחי כמעט במקום
| נתון (ינואר–ספטמבר 2026) | ערך |
|---|---|
| משכנתאות חדשות בכל המערכת | 88.3 מיליארד ש"ח (צמיחה של 12%) |
| משכנתאות חדשות במזרחי טפחות | 31.3 מיליארד ש"ח (צמיחה של 2.2%) |
| נתח מזרחי במשכנתאות החדשות | כ-35.5% (לעומת כ-39% שנה קודם) |
| נתח מזרחי מתיק המשכנתאות הכולל | כ-37% |
| מחזורי משכנתאות במזרחי | 14.1 מיליארד ש"ח (צמיחה של 37%) |
הנתונים מבוססים על נתוני בנק ישראל ועל הדוח הרבעוני של מזרחי טפחות, כפי שפורסמו בביזפורטל ב-17.11.2026. הנתח של מזרחי עדיין גבוה מאוד, וכשליש מכל משכנתא חדשה בישראל עדיין נלקחת אצלו. אבל המגמה ברורה: את רוב הצמיחה בשוק לקחו בנקים אחרים. יש גם צד שני: היקף המחזורים במזרחי זינק ב-37%, כך שהבנק עסוק לא מעט בשימור לקוחות קיימים. כולל מחזורים, היקף הביצועים שלו הגיע ל-45.4 מיליארד ש"ח, עלייה של 10.9%.
המחיר: הבנק היקר ברוב החודשים
אחד ההסברים האפשריים לירידה בנתח הוא המחיר. לפי נתוני בנק ישראל על הלוואות שבוצעו בפועל, שפורסמו בביזפורטל ביולי 2026, מזרחי טפחות היה היקר מבין חמשת הבנקים הגדולים ב-20 מתוך 25 החודשים שבין יוני 2024 ליוני 2026. כך נראתה התמונה ביוני 2026, לפי הריבית הכוללת הצפויה על המשכנתא:
| בנק | ריבית כוללת צפויה, יוני 2026 |
|---|---|
| מזרחי טפחות | 5.13% |
| הפועלים | 4.97% |
| לאומי | 4.94% |
| דיסקונט | 4.86% |
| הבינלאומי | 4.70% |
| ממוצע המערכת | 5.01% |
הפער בין הבנק היקר לזול עמד על כ-0.43 נקודת אחוז. חשוב לזכור: מדובר בממוצע של כל ההלוואות שכל בנק נתן, והוא מושפע גם מתמהיל הלקוחות ומהמסלולים. ההצעה שתקבלו תלויה בפרופיל שלכם, בגובה ההלוואה ובשיעור המימון. ועדיין, הנתונים מראים שהבדלי מחיר בין הבנקים קיימים וחוזרים לאורך זמן.
כמה שווים 0.43 נקודת אחוז?
חישוב להמחשה בלבד, בלוח שפיצר פשוט ובלי הצמדה: משכנתא של מיליון ש"ח ל-25 שנה בריבית של 5.13% תעלה כ-5,920 ש"ח בחודש. באותם תנאים בריבית של 4.70%, ההחזר יורד לכ-5,670 ש"ח. ההפרש הוא כ-250 ש"ח בחודש, וכ-75 אלף ש"ח לאורך כל התקופה. בפועל המשכנתא בנויה מכמה מסלולים, והתוצאה תהיה שונה, אבל סדר הגודל מסביר למה כדאי להשוות.
מה עוד רואים בדוח: יותר פריים, יותר בלון, יותר פיגורים
- פריים: 16.4% מההלוואות החדשות שמזרחי נתן ברבעון האחרון היו בפריים לא צמוד, לעומת 8.1% בהלוואות שניתנו 3–12 חודשים קודם ו-4.6% בהלוואות בנות שנה עד שנתיים. בביזפורטל קושרים את זה לירידת ריבית בנק ישראל ל-3.25%. גם במערכת כולה חלק הפריים עלה: לפי נתוני אוקטובר, כ-28% מהמשכנתאות החדשות. הרחבה על התמהיל תמצאו בכתבה שלנו על נתוני המשכנתאות של אוקטובר.
- בולט ובלון: יתרות ההלוואות שבהן הקרן נפרעת בסוף התקופה גדלו ב-21%, ל-13.9 מיליארד ש"ח.
- הלוואות גדולות: 23.1% מההלוואות שניתנו בשלושת החודשים האחרונים גבוהות מ-2 מיליון ש"ח.
- פיגורים: יתרות בפיגור של 30–89 יום עלו ב-14.4% בשנה, ל-2.06 מיליארד ש"ח. זה כמעט כפול מקצב הצמיחה של תיק הדיור (7.8%). מנגד, החוב שאינו צובר הכנסות ירד ל-2.43 מיליארד ש"ח. על המשמעות ללווים כתבנו בכתבה על העלייה בפיגורים.
עליית הפיגורים המוקדמים לא מעידה בהכרח על משבר, אבל היא אות לכך שחלק מהלווים מתקשים. השילוב של הלוואות גדולות יותר, יותר בלון ויותר פריים מגדיל את הרגישות של משקי הבית לשינויים בריבית.
מה זה אומר עבורכם
- קונים דירה עכשיו: אל תסתפקו בהצעה אחת. בקשו אישור עקרוני מלפחות שלושה בנקים, וודאו שאתם משווים את אותו תמהיל מסלולים, אותה תקופה ואותו שיעור מימון. כשהבנקים מתחרים על נתח שוק, הצעה כתובה מבנק מתחרה היא כלי עבודה לגיטימי במשא ומתן.
- יש לכם משכנתא קיימת: הזינוק במחזורים מראה שלווים רבים בודקים את התנאים שלהם. לפני שמחזרים, בדקו את עמלת הפירעון המוקדם ואת החיסכון בפועל. המדריך שלנו למחזור משכנתא בסוף 2026 מפרט מתי זה משתלם.
- שוקלים יותר פריים: הפריים זול יותר כשהריבית יורדת, אבל ההחזר משתנה עם כל החלטת ריבית. החלטת הריבית הבאה של בנק ישראל צפויה ב-23.11.2026. על הרקע לקראתה כתבנו בסיכום דיוני הריבית של אוקטובר.
- מצרפים בן משפחה כלווה: מתחילת נובמבר הבנקים יכולים להביא בחשבון לכל היותר מחצית מההכנסה הפנויה של בן משפחה שמצטרף כלווה. הפרטים בכתבה על מגבלת הכנסת ההורים במשכנתא.
מחפשים דירה חדשה? אינדקס הפרויקטים של בקומה מרכז פרויקטים בשיווק בכל הארץ.
שאלות נפוצות
איזה בנק נותן את המשכנתא הזולה ביותר?
אין תשובה אחת. לפי נתוני בנק ישראל ליוני 2026, הבינלאומי היה הזול מבין חמשת הגדולים (4.70%) ומזרחי טפחות היקר (5.13%), אבל מדובר בממוצעים. ההצעה האישית שלכם תלויה בפרופיל, בתמהיל ובשיעור המימון, ולכן חשוב להשוות הצעות בפועל.
האם כדאי לעבור בנק כדי לקבל ריבית טובה יותר?
אפשר להשתמש בהצעה מבנק אחר כדי לשפר את התנאים בבנק שלכם, או לעבור אם הפער משמעותי. במשכנתא קיימת צריך לבדוק קודם את עמלת הפירעון המוקדם ואת עלויות המחזור.
מה זה אומר שמזרחי איבד נתח שוק?
זה אומר שבנקים אחרים לקחו חלק גדול יותר מהמשכנתאות החדשות ב-2026. עבור לווים, תחרות חזקה יותר בין הבנקים היא הזדמנות לקבל הצעות טובות יותר.
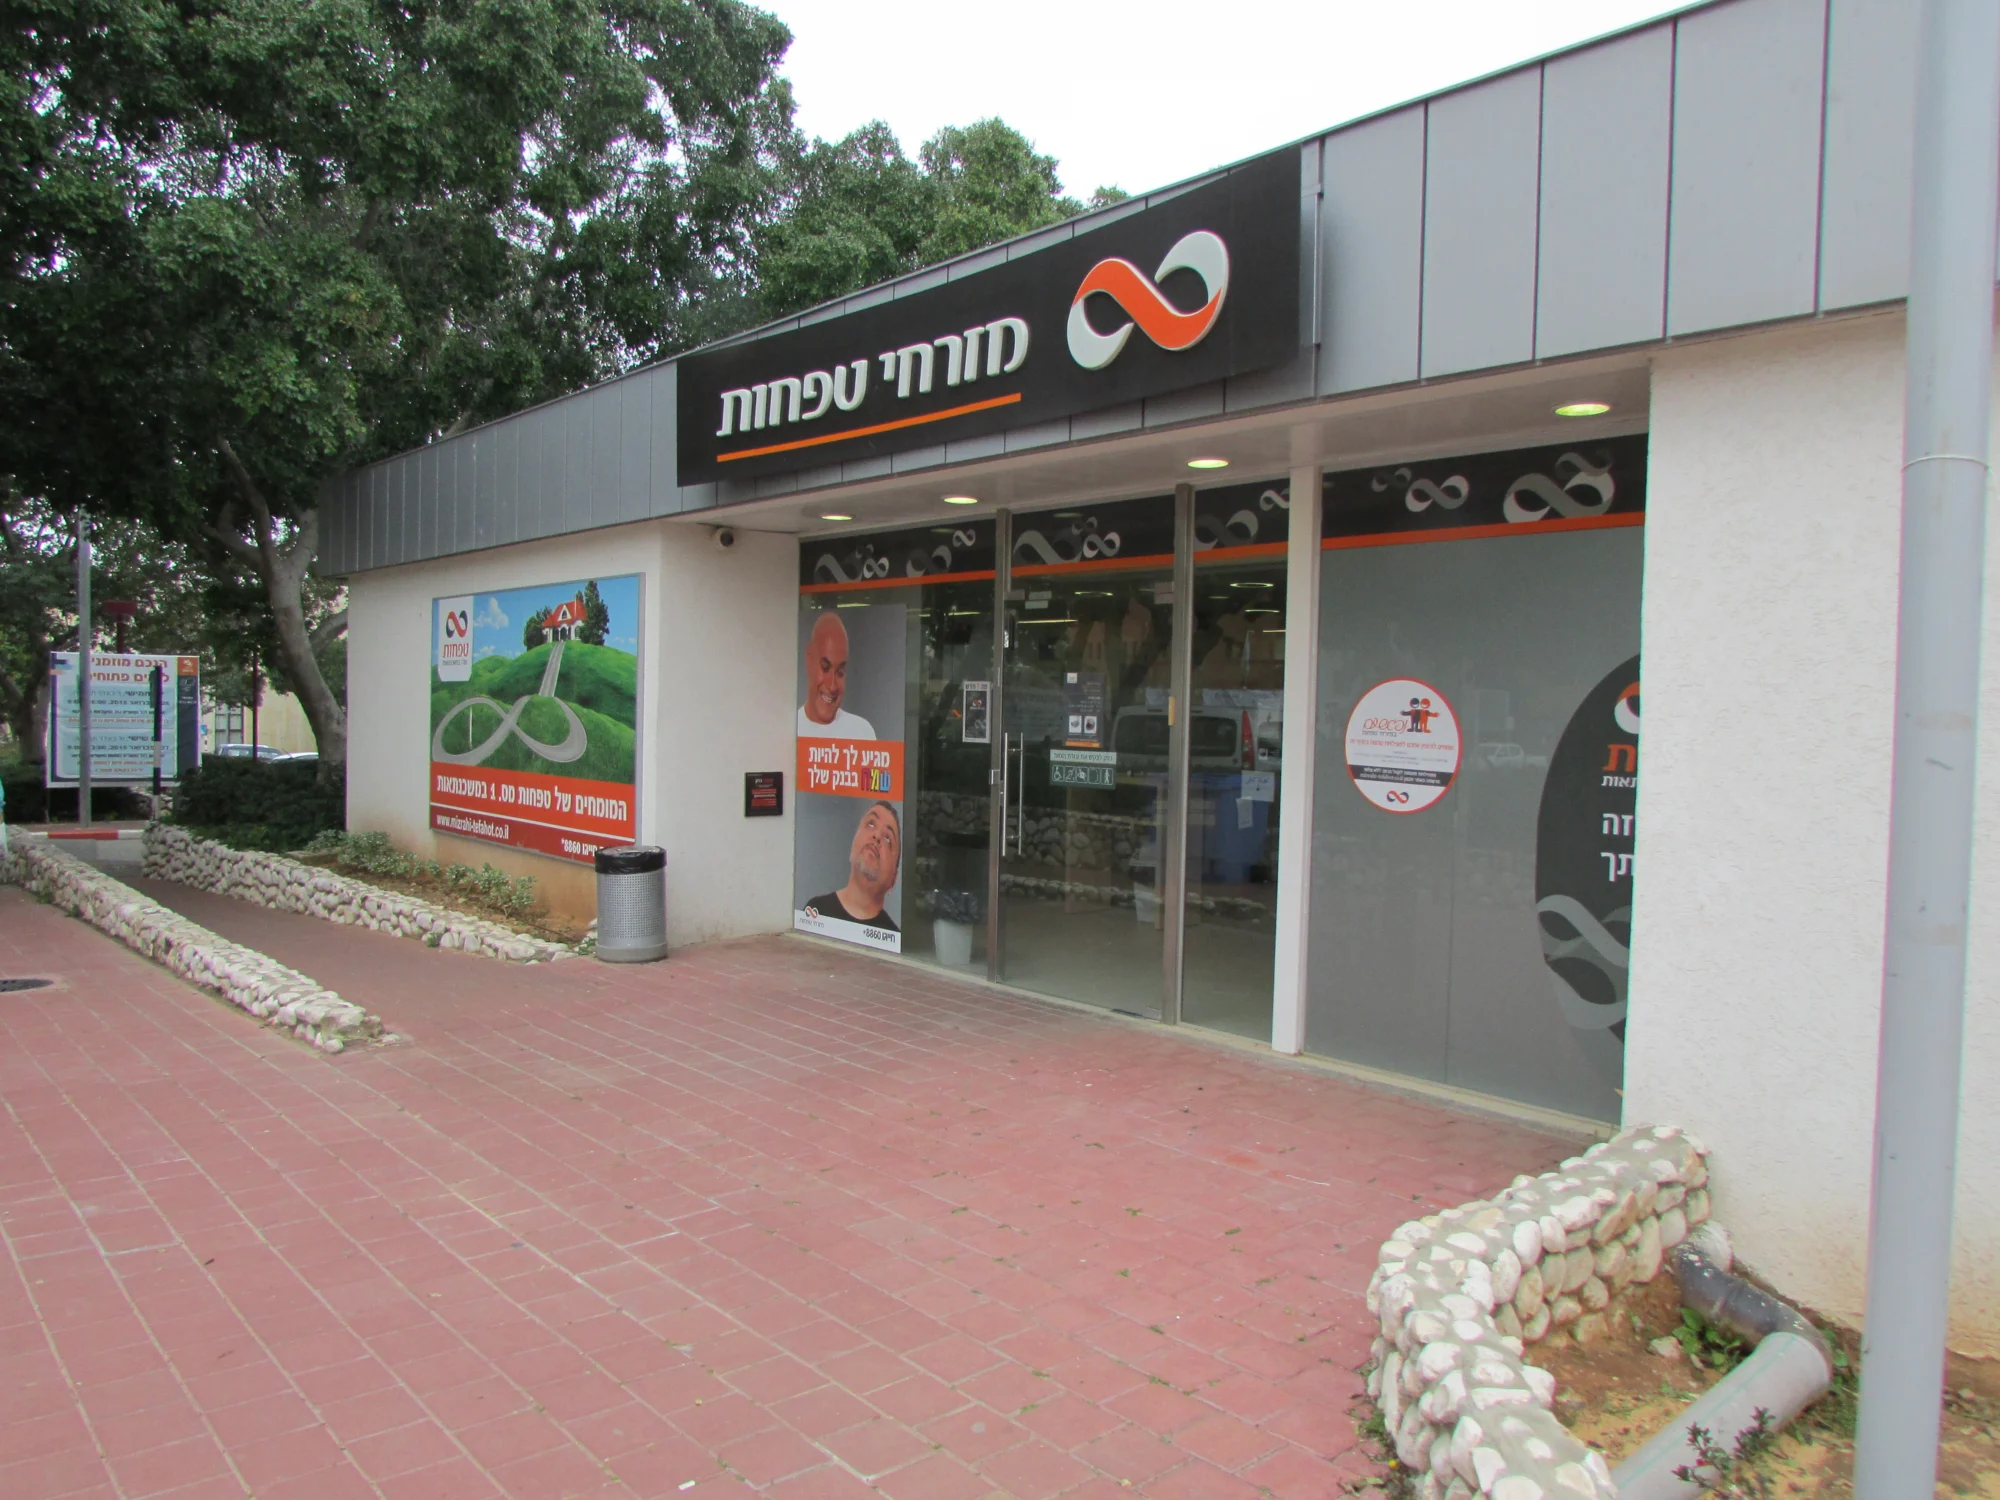
התמונה: סניף של בנק מזרחי טפחות, לצורך המחשה. צילום: עדירל, ויקישיתוף, CC BY-SA 4.0.
מקורות
- ביזפורטל, מירב ארד, "מזרחי טפחות מאבד נתח במשכנתאות: השוק גדל ב-12%, מזרחי ב-2% בלבד", 17.11.2026 (נתוני בנק ישראל והדוח הרבעוני של מזרחי טפחות).
- ביזפורטל, מירב ארד, "מזרחי טפחות הכי יקר בריבית משכנתא", 23.07.2026 (נתוני בנק ישראל על הלוואות שבוצעו ביוני 2026).
- מרכז הנדל"ן, דרור ניר קסטל, "היקף משכנתאות אוקטובר עמד על כ-9.3 מיליארד ש"ח", 11.11.2026 (נתוני בנק ישראל).
בהכנת הכתבה נעשה שימוש בכלי AI. התוכן נערך ואומת על ידי המערכת.